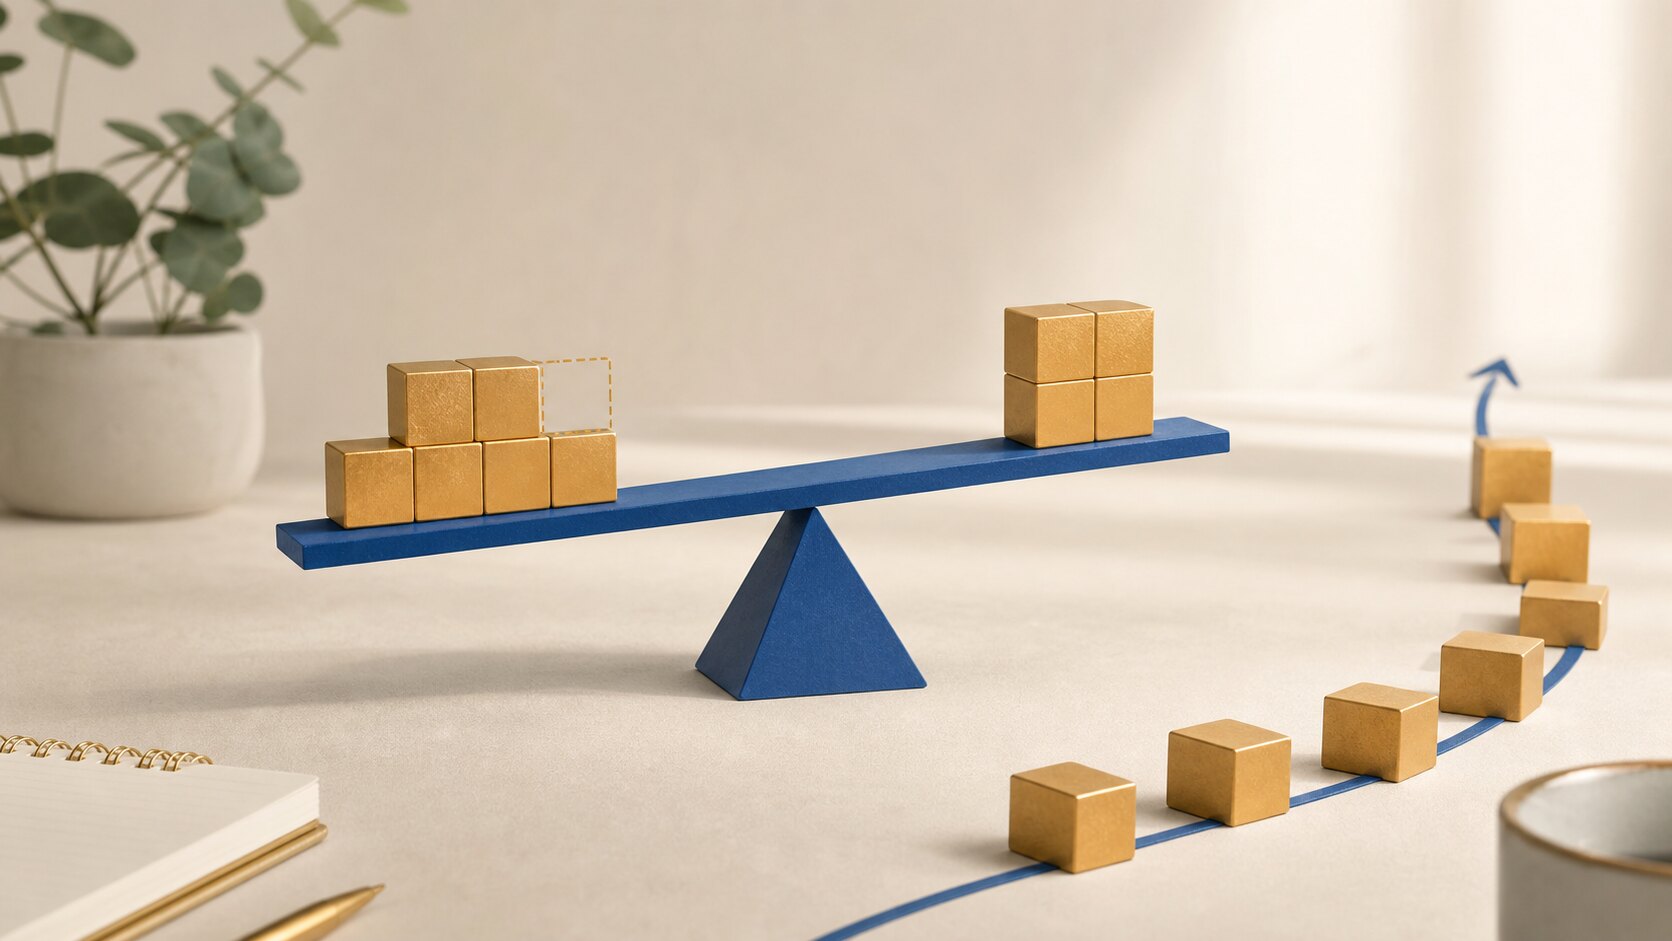
하락률과 회복률은 왜 다를까요
100에서 10% 하락하면 90이 됩니다. 여기서 10% 상승하면 99입니다. 상승률을 적용하는 금액이 작아졌기 때문에 같은 비율로는 출발점에 돌아오지 못합니다.
원래 금액을 되찾는 데 필요한 상승률은 ‘손실률 ÷ (1 − 손실률)’입니다. 아래는 처음 100만 원을 기준으로, 추가 입출금·세금·비용이 없는 계산입니다.
| 손실률 | 남은 금액 | 100만 원 회복에 필요한 상승률 |
|---|---|---|
| 10% | 90만 원 | 약 11.1% |
| 20% | 80만 원 | 25% |
| 30% | 70만 원 | 약 42.9% |
| 50% | 50만 원 | 100% |
소수 첫째 자리로 반올림했습니다. 이 숫자는 원금으로 돌아오는 데 필요한 비율이지 실제로 그만큼 오를 가능성이나 걸리는 시간을 알려주지는 않습니다.
이 숫자가 알려주는 것
이 표는 손실을 무조건 피할 수 있다는 뜻이 아닙니다. 가격이 움직이는 자산에는 손실 가능성이 있습니다. 다만 감당하기 어려운 한 번의 손실이 회복에 필요한 시간과 수익률을 크게 늘릴 수 있다는 사실을 보여줍니다.
그래서 투자 전에 수익 기대보다 먼저 ‘얼마까지 내려가도 생활 계획을 바꾸지 않을 수 있는가’를 묻는 것이 중요합니다. 가까운 시일에 써야 할 돈과 비상금을 가격 변동이 큰 자산에 넣지 않는 것, 한 자산에 과도하게 집중하지 않는 것, 빚을 이용한 투자의 위험을 이해하는 것이 손실 관리의 출발점입니다.
손실이 났을 때 확인할 순서
먼저 현재 손실률과 원금 회복에 필요한 상승률을 분리해 보세요. 다음으로 투자 근거와 필요한 사용 시점이 바뀌었는지 확인합니다. 단지 본전 가격에 돌아오고 싶다는 마음만으로 추가 결정을 내리면 위험과 기간을 놓치기 쉽습니다.
손실 복구율 계산기(손실 회복 계산기)에 손실률을 넣어 보세요. 결과는 매수·매도 신호가 아니라, 손실의 비대칭을 숫자로 이해하고 감당 가능한 범위를 미리 정하기 위한 학습 자료입니다.
이 글은 교육용이며, 특정 상품 가입이나 투자를 권유하지 않습니다.